なぜ中国の利下げ幅は小さいのか


中国経済は不動産市場の低迷や消費の弱さが続き、物価にも下押し圧力がかかっている。それにもかかわらず、中央銀行の金利変更を見ると、日米欧に比べ、1回当たりの変更幅が小さく、頻度も少ない(図表1参照)。米連邦準備制度理事会(FRB)や欧州中央銀行(ECB)が25bp(ベーシスポイント)、時にはそれ以上政策金利を動かすのに対し、中国では10bp程度の小幅な変更にとどまる。なぜ景気が弱い中国が、もっと大胆に金利を下げないのだろうか。
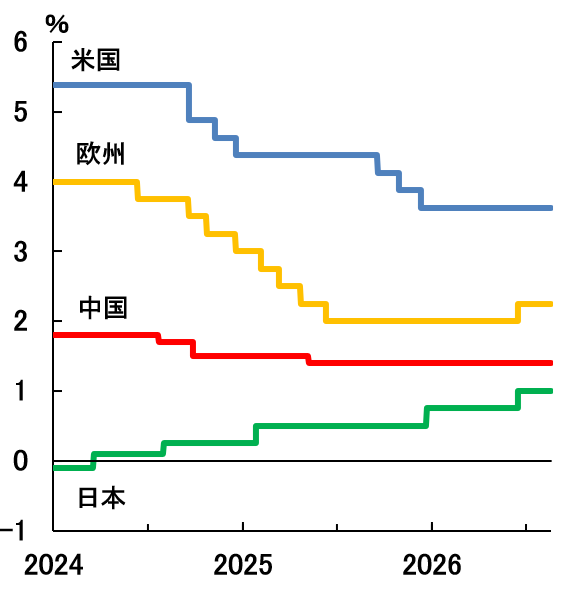
図表1:日米欧中の政策金利の推移(出所)CEICを基に作成=米国はFF金利誘導目標レンジの中点、ユーロ圏はECB預金ファシリティー金利、中国は7日物リバースレポ金利。日本は2024年3月まで日銀当座預金の政策金利残高への適用金利、それ以降は無担保コール翌日物金利の誘導水準。
人民銀行の「道具箱」
まず重要なのは、中国では金融緩和を金利変更だけに頼っていないことだ。中央銀行である中国人民銀行が政策金利に加え、①世の中に出回る資金量の調節②金融システムの安定を確保するための信用政策③金融システム全体のリスクを把握・管理して経済全体の安定を守る「マクロプルーデンス政策」――など多様な手段を日常的に用いている(図表2参照)。日米欧の中央銀行にも複数の手段はあるが、平時の金融政策は政策金利の操作に集約されている。
中国では、人民銀行が国家行政機関の国務院を構成する政府部門の一つで、重要な金融政策の最終決定は国務院が担うなど、統治機構上、先進国の中央銀行とは性質が異なる。政府全体の政策目標の一端を担うため、中小企業支援や脱炭素など政策金融的な目標も与えられている。それが信用量(金融機関が供給する貸出金総量)や資金配分にも直接働きかける多様な政策手段の利用につながっている。大阪経済大学教授の福本智之氏は、こうした統治機構上の違い、政策目標の多重性、多様な政策手段を中国金融の特徴に挙げている(注1)。
| 主な手段 | 目的・仕組み・代表例 |
| 公開市場操作 | 短期市場の金利と資金量を調整するため、人民銀行が市中銀行などとの取引を通じて資金を供給・吸収する。 代表例:7日物リバースレポ(金利は主要政策金利) 人民銀行が市中銀行から7日後に売り戻す約束で債券を買い、短期資金を供給する取引。債券を売って後で買い戻す「レポ」と逆向きの取引。 |
| 預金準備率操作 | 市中銀行が貸し出しなどに使える資金量を調整するため、人民銀行に預けておく資金の割合を上下させる。 代表例:預金準備率(RRR)の引き上げ・引き下げ |
| 中央銀行貸出 | 市中銀行などに必要な期間の資金を供給し、資金繰りや金融市場を安定させるため、人民銀行が直接資金を貸す。 代表例:MLF(中期貸出ファシリティー)、SLF(常設貸出ファシリティー) |
| 構造的金融政策 | 中小企業や科学技術など特定分野への資金供給を促すため、対象を絞って市中銀行への資金供給を行うなどの人民銀行の政策。 代表例:再貸出・再割引 再貸出=人民銀行が市中銀行などに資金を貸し、その先の企業等への融資を促す。 再割引=市中銀行などが保有する手形を人民銀行が買い取り、資金を供給する。 |
| 信用指導 | 市中銀行の貸出量や貸出先を政策目的に沿わせるため、当局が融資方針などに働きかける。 代表例:窓口指導 |
| マクロプルーデンス政策 | 金融システム全体の過熱や不安定化を防ぐため、市中銀行などの貸し出しやリスクの取り方を点検・調整する。 代表例:MPA(マクロプルーデンス評価) 金融機関ごとに自己資本、流動性、貸し出しの増え方などを評価し、過度な信用拡大を抑える仕組み。 |
図表2:中国人民銀行の政策手段(出所)People's Bank of China, "Introduction to Structural Monetary Policy Instruments" ; Jones and Bowman, "China's Evolving Monetary Policy Framework in International Context," RBA Research Discussion Paper 2019-11, pp.18-25を基に作成。
中国経済の課題を映す鏡
このため、金融緩和が必要な時でも金利変更だけに頼る必要はない。政策金利を小幅に下げながら、預金準備率を下げて市場への資金供給を増やすことで、中小企業などへの融資を促進できる。IMFも中国の金融政策を、金利を動かす「価格型」と信用量などを動かす「数量型」の双方を使う枠組みと整理している(注2)。
従って、どの政策手段を使うかは、中国経済の課題を映す鏡となる。中小企業や農村向けの再貸出が拡大すれば、通常の銀行融資だけではそこに資金が届きにくいことを示す。科学技術やグリーン分野への支援拡大は、その分野を重視していることの表れである。不動産や地方債務への個別対応が続けば、その領域で資金が不足している状況が透けて見える。
多岐にわたる政策目標
こうした多様な政策手段を用いる背景には、人民銀行が担う政策目標の多さがある。米国のFRBは物価安定と最大雇用を2大目標とし、日本銀行やECBは物価安定を政策の中心に据える。これに対し中国では、物価や雇用だけでなく、経済成長、人民元相場と国際収支、金融安定への配慮、中小企業や重点分野への資金供給までが人民銀行の金融政策の運営に直接組み込まれてきた(注3)。
元人民銀行総裁の易綱氏(在任2018~23年)は2018年の講演で、この問題を「内部均衡」と「外部均衡」のバランスとして説明した。国内景気が弱ければ金融を緩和したいが、金融を緩めすぎて金利が低くなれば人民元相場に影響するため、対外面も考慮する必要があるという(注4)。
「外部均衡」の難しさ
その難しさを具体的に示したのが、2015年夏から16年初めにかけての、いわゆる「チャイナ・ショック」である。人民銀行は15年8月11日、人民元の管理変動相場制を改め、対ドル基準値について前日の市場終値や需給をより強く反映させる形にした。導入初日の基準値が前日比で1.9%元安に設定されたことから、市場はこれをさらなる元安の始まりと受け止め、資金流出が加速した。
資金流出の加速は、企業による対外債務返済が拡大した結果でもある。元安が進むと外貨建て債務の人民元換算の返済負担が増えるため、企業は返済を前倒しする動きを強めた。これに金融緩和による人民元資産の魅力低下も重なり、資金の海外流出が加速した。
IMFによると、2015年には国内総生産(GDP)比6.2%に相当する6730億ドルの純資本流出が生じた(注5)。管理変動相場制の下でそれまで緩やかな元高が続き、「ドルで借りて人民元資産を持つ」取引が広がっていた。このため、元安のシグナルに強い反応が生じたのである。市場に完全に委ねた形の変動相場制に移行するには、外国為替市場の厚み・流動性、為替ヘッジ手段、金融機関のリスク管理などのさらなる発達が必要となる。
外貨建て債務とは別に、国内の債務問題も大幅な利下げを制約する要因となる。不動産企業や地方政府が過剰債務を抱える中、大幅な利下げは再び債務が膨張する事態を招きかねない。
利ざや面での制約
もう一つの利下げの制約が、銀行の利ざや縮小である。利ざや縮小は中国だけの問題ではないが、銀行への依存が大きい中国では、利ざや縮小が追加利下げを慎重にさせる要因となってきた。銀行は預金確保のため預金金利を下げにくく、純金利マージンは2020年第4四半期の2.10%から25年第2四半期には1.42%と過去最低水準まで縮小した(注6)。こうした制約の下で、人民銀行には、政策金利の引き下げを抑え、他の手段を活用する誘因が働いている(注7)。
日米欧と異なる「金利」の影響力
加えて、中国では金利そのものがさまざまな金融市場に伝わる仕組みにも日米欧との違いがある。日米欧が政策金利を金融政策の中心に据えられるのは、中央銀行が動かした短期金利を企業や家計の借入金利まで波及させる市場経路が発達しているからである。
通常、中央銀行が直接の操作対象とするのは短期金利である。政策金利の変更は「政策金利 → 短期市場金利 → 中長期金利 → 社債・銀行貸出金利 → 企業投資・家計消費」という経路で実体経済に波及する。
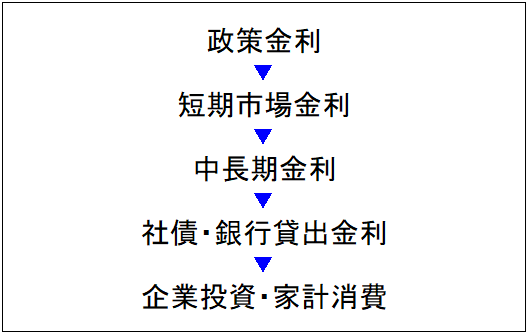
図表3:金利伝達経路(出所)日本銀行『日本銀行の機能と業務』図表1-2などを参考に作成
従って、日米欧では短期の政策金利の変更が、金融機関や投資家による裁定取引(金利差を利用した売買)等を通じて中長期の国債利回りなど幅広い市場金利へ波及する。企業の社債金利や銀行貸出金利も、こうした市場金利や銀行の調達コストに、借り手の信用リスクなどを加味して決まるため、短期金利を起点にさまざまな金融条件へ影響を及ぼすことが可能になる。
中国では、この市場経由の波及力が弱い時期が続いた。その背景には、人民銀行が銀行の預金・貸出金利を直接的に指導する一方、銀行間市場や債券市場では市場金利が形成される「二重金利」の状態があった。さらに、貸出量に上限などがあれば、政策金利を下げても融資拡大につながるとは限らない。人民銀行研究局のチーフエコノミストだった馬駿氏は2017年、貸出量の数量制限などが政策金利から貸出金利への波及力を弱めていると分析している(注8)。
「量」から「金利」へ――重点を移す中国金融政策
一方で、国際決済銀行(BIS)の研究者グネシュ・カンバー氏とマドゥスダン・モハンティ氏は2018年、中国でも金融政策の変化が長期国債利回りや銀行貸し出し、物価・生産にも波及し、金利を通じた政策意図の伝達が先進国に近づいていると指摘した(注9)。その後も改革は続いた。
2020年時点でIMFは、公開市場操作の一つである「7日物リバースレポ」の金利」と中央銀行貸出の一つ「1年物MLF(中期貸出ファシリティー)」の金利(いずれも図表2参照)を「二つの主要政策金利」と呼んでいた。これに対し、24年7月以降は7日物リバースレポ金利を主要政策金利に位置づけ、政策シグナルとしてのMLF金利の役割を後退させている。IMFは26年の対中審査報告で、これを近年の主要な改革に挙げている(注10)。
さらに2026年8月の金融政策報告書では、7日物リバースレポ金利を主要政策金利にすえ置いたまま、その金利で誘導する短期市場金利の対象を、7日物の「DR007」(金融機関が債券を担保に7日間資金を貸し借りする際の金利)から翌日物の「DR001」へ徐々に移す方針を示した。これは、翌日物オペで短期の資金供給量をきめ細かく調整して政策金利の影響を市場金利へより的確に伝えるための措置である(注11)。
中国型は劣っているのか
中国型は、多様な目的にきめ細かく対応できる点で優れている。中央銀行が市中銀行に中小企業など資金が届きにくい分野に資金供給先を絞らせれば、目的を定めた支援ができる。IMFも、市場に委ねるだけでは必要な先に資金が十分に届かない場合、銀行の貸出量や貸出先の決め方に働きかける政策には役割があると認めている(注12)。
その半面、中央銀行が貸出先や貸出量を細かく誘導すると、採算性の低い企業への資金供給が続き、銀行が借り手のリスクに応じて金利を決める機能を弱めかねない。また、多数の政策手段を併用すると、政策全体の方針も分かりにくくなる。IMFは、こうした行政手法がリスクを反映した金利形成をゆがめ、金融政策の伝達を妨げるとみており、2026年に中国に対し、預金・貸出金利への行政的な指導や信用目標を段階的に撤廃するよう提言している(注13)。
「金利中心型」への変化を見るポイント
今後の変化を見定めるポイントは四つある。第1は、人民銀行の多様な金融政策が主要政策金利に集約、定着するかである。7日物リバースレポ金利が主要政策金利としての役割を維持し、政策の方向を示す役割が同金利に集約されるかを見ていく必要がある。
第2は、中小企業や科学技術など特定分野への資金供給を市中銀行に促す「構造的金融政策」(図表2参照)の比重を下げ、市場を通じた資金配分の比重が高まるかどうかである。
第3は、政策金利の変更が実際の市場における貸出金利へ順次波及するかを見る。
第4は、それを支える金融市場の発達である。国債市場の流動性、金利デリバティブ市場(金利スワップなど)が充実し、投資家層の多様化が進むほど、政策金利の変化が幅広い市場金利へ伝わりやすくなる。
| 大項目 | 「金利中心型」に近づくサイン |
| 主要政策金利への集約 | 7日物リバースレポ金利が主要政策金利として定着し、MLFなど他の手段が政策の方向を示す役割を担わなくなるか。 |
| 構造的金融政策への依存 | 構造的金融政策(図表2参照)への依存が低下するか。 構造的金融政策=中小企業、科学技術、脱炭素など特定分野への融資を促す政策群 |
| ①政策金利 → DR001: 7日物リバースレポ金利の変更が、銀行間の翌日物市場金利(DR001)にも同方向へ明確に波及するか。 人民銀行は短期市場金利の誘導対象を7日物(DR007)から翌日物(DR001)へ徐々に移行している。 |
|
| ②政策金利 → 国債利回り: 政策金利変更の前後で、1年、3年、5年、10年など各年限の国債利回りがどの程度動くか。 |
|
| ③政策金利 → LPRなどの貸出基準: 政策金利変更でLPR(Loan Prime Rate)も同じ方向へ動くか。 LPR=銀行が貸出金利を決める際の主要な参照金利 |
|
| ④LPRなど → 実際の貸出金利: LPRの変更が、新規の企業向け貸出金利などにも波及するか。 |
|
| 金融市場の発達 | 国債市場の流動性(売買のしやすさ)が高まり、 金利デリバティブ市場の利用が広がり、 投資家層が多様化するか。 金利デリバティブ=金利変動のリスクを抑えるなどに使う金融商品。代表例の金利スワップは、固定金利と変動金利の支払いを交換する取引。 |
図表4:「金利中心型」への移行(出所)IMF, People's Republic of China: 2025 Article IV Consultation, Country Report No. 26/044, 2026, Box 5, p.50;IMF, Global Financial Stability Report, October 2020, Online Annex Box 2.1, p.15;中国人民銀行『2026年第2四半期中国貨幣政策執行報告』pp.13-27などを基に作成。
おわりに
冒頭の「中国の利下げはなぜ小さいのか」に立ち返ると、その理由は①人民銀行が多数の政策目的と政策手段を持ち、金利以外にも金融条件を動かす政策手段がある②為替・資本移動、国内債務や金融安定への配慮がある③金利中心型への移行がなお途上にある―ことが挙げられる。
中国は日米欧の金利中心型へ移行しつつあるが、当面は多くの手段が併用される。これらの手段は中国経済の課題を映す鏡であり、人民銀行がどの道具を新設・拡充し、どの道具を手放すかは、中国経済の現状を示す指標となろう。
《おさらい》
Q 中国人民銀行は日米欧の中央銀行と何が違うのか。
A 人民銀行は政府を構成する部門の一つで、物価だけでなく、景気、雇用、人民元相場、金融安定、重点分野への資金供給など幅広い政策目標を担う。
Q 景気が弱いのに、なぜ大幅に利下げしない?
A 金利以外にも、市場に出回る資金量を増やしたり、貸し出し先を誘導したりできるためだ。人民元安や資金流出、債務の膨張、銀行収益の悪化にも配慮している。
Q 中国の金融政策は変わりつつあるのか。
A 変わりつつある。資金量や貸し出し先を直接調整する方法から、金利変更を市場や企業・家計の借入金利へ波及させるメカニズムをより重視する方向に改革している。
Q なぜ中国は日米欧のような金利中心型へ移ろうとしている?
A 中国型には必要な分野へ資金を回しやすい利点がある一方、意図的な資金誘導は政策金利の金融市場への波及力を弱めやすい。このため、金利を通じた資金配分を重視する方向へ移行している。
脚注
注1:福本智之(2022)「中国人民銀行の金融政策の枠組み」『大阪経大論集』第73巻第2号、pp.63-67。
注2:Henry Hoyle, Phakawa Jeasakul and Fan Zhang, "Monetary Policy and the Role of Credit Policies in China," People's Republic of China: Selected Issues, IMF Country Report No.23/81, 2023, pp.28-29。
注3:Bradley Jones and Joel Bowman, "China's Evolving Monetary Policy Framework in International Context," Reserve Bank of Australia Research Discussion Paper, No. 2019-11, December 2019, pp. 11-14, 21
注4:Yi Gang, "China's Monetary Policy Framework: Supporting the Real Economy and Striking a Balance between Internal and External Equilibrium," lecture at the Chang'an Forum, Tsinghua University, 13 December 2018, BIS Central Bankers' Speeches, published 30 January 2019, p. 14
注5:International Monetary Fund, People's Republic of China: Selected Issues, IMF Country Report No.16/271, August 2016, p.22.
注6:S&P Global (China) Ratings, 「中国银行业季度回顾及展望|2020年第四季度」, 2021年3月2日, p.20;同「商业银行近期主要信用观察」, 2025年10月13日, p.21
注7:中国人民銀行貨幣政策分析小組『2024年第3四半期中国貨幣政策執行報告』2024年11月8日、pp.14-15、専欄3、pp.21-22
注8:Ma Jun, "Interest Rate Transmission in a New Monetary Policy Framework," in W. Raphael Lam, Markus Rodlauer and Alfred Schipke, eds., Modernizing China: Investing in Soft Infrastructure, International Monetary Fund, 2017, pp.198-199
注9:Güneş Kamber and Madhusudan S. Mohanty, "Do Interest Rates Play a Major Role in Monetary Policy Transmission in China?", BIS Working Papers, No.714, 6 April 2018, pp.1 and 22
注10:IMF, People's Republic of China: 2020 Article IV Consultation--Press Release; Staff Report; and Statement by the Executive Director for the People's Republic of China, IMF Country Report No.21/6, January 2021, p.20; IMF, People's Republic of China: 2025 Article IV Consultation--Press Release; Staff Report; and Statement by the Executive Director for the People's Republic of China, IMF Country Report No.26/044, February 2026, p.50
注11:中国人民銀行貨幣政策分析小組『2026年第2四半期中国貨幣政策執行報告』2026年8月12日、専欄2「短期金利調節メカニズムの改善」、p.14。
注12:Henry Hoyle, Phakawa Jeasakul and Fan Zhang, "Monetary Policy and the Role of Credit Policies in China," People's Republic of China: Selected Issues, IMF Country Report No.23/81, 2023, p.41
注13: IMF, People's Republic of China: 2025 Article IV Consultation--Press Release; Staff Report; and Statement by the Executive Director for the People's Republic of China, IMF Country Report No.26/044, February 2026, p.50, Box 5
タグから似た記事を探す
記事タイトルとURLをコピーしました!
武重 直人