AI時代の「銅争奪戦」


鉄と並んで古代から人類が使ってきた金属である銅を巡り、世界各国による争奪戦が激化している。リチウムやコバルトなどのレアメタルやレアアース(希土類)など情報技術(IT)や環境対応に欠かせない「希少資源」ならまだしも、ありふれた金属の銅がなぜ注目の的となっているのだろうか。
注目される理由
銅が改めて注目されているのは、電流をよく通す銅線の需要が急増しているためだ。AI(人工知能)の急速な進歩に伴うデータセンターの建設ラッシュ、そこに膨大な電力を送る送電設備、太陽光、風力など再生可能エネルギーの増加による電源の分散化に対応するための送電線の増設などに、大量の銅が必要となる。
米金融大手のゴールドマン・サックスは2021年4月、「銅が新たな石油となる」と題するリポートを発表していた。脱炭素社会に向けた再生可能エネルギーの拡大や自動車などの電化のために銅が石油のような重要資源になると予想した。その後の「AIブーム」によって銅の重要性はさらに高まったと言える。
こうした「実需」の盛り上がりを背景に銅価格は近年、上昇傾向をたどっている。特に生成AIの普及を背景にデータセンターの建設が世界的に急増した2024年ごろから上昇ペースが加速し、26年に入って過去最高を更新した。20年に1トンあたり6000ドル台だった銅価格(ロンドン金属取引所の現物決済値)は26年には2倍以上の1万ドル台半ばで推移している。
銅価格はもともと、好況期に上昇して不況期に下落する傾向がある。値動きによって景気動向を予測できるとして、「ドクター・カッパー(銅博士)」とも呼ばれてきた。近年は景気による価格変動だけでなく、脱炭素・AIという長期的な構造要因によって価格が上振れしているようだ。
需要増による価格上昇は、他の非鉄金属にも見られる。電子部品に使うはんだ付けに必要なスズは、銅と同様に急ピッチで上昇している。AIデータセンターの冷却に欠かせない放熱板や冷却装置に使われるアルミニウム、電子回路の耐食性向上に欠かせないニッケルなども、底堅い値動きとなっている。
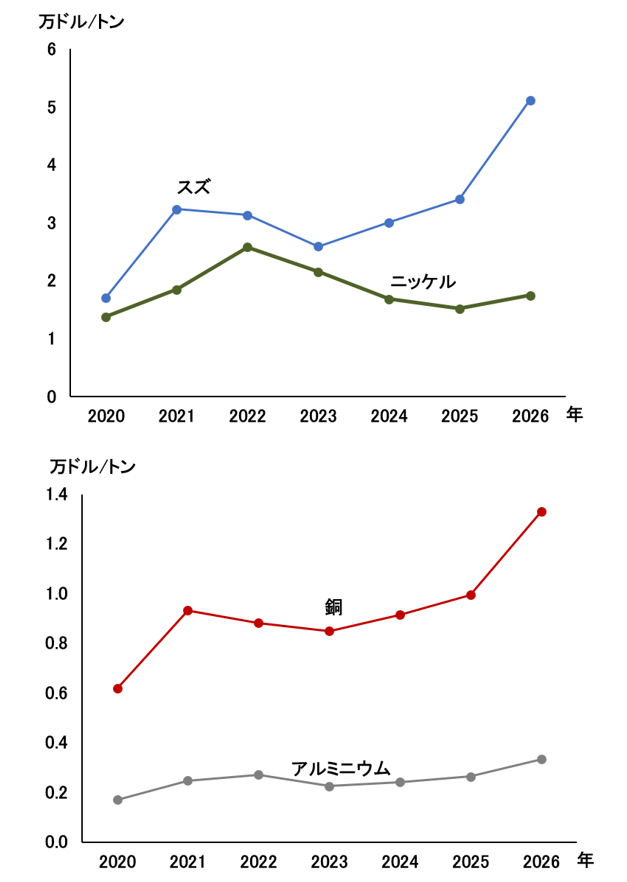 主な非鉄金属価格の推移(出所)世界銀行、ロンドン金属取引所現物決済価格
資源量は多いのに
米地質調査所(USGS)が2026年1月に公表した推計によると、25年時点の世界の銅埋蔵量は確認可採埋蔵量ベースで約9億8000万トンと豊富である。同じくEV電池などで需要拡大が見込まれるニッケル(約1億4000万トン超)やリチウム(金属換算で約3700万トン)と比べてもケタ違いに多い。もっとも、鉄鉱石(可採埋蔵量1800億トン超)やアルミニウム原料のボーキサイト(同約310億トン)など、さらに資源量の多い鉱物もある。いずれにせよ、銅の埋蔵量は貴金属の金(約6万6000トン)やプラチナ(約7万6000トン)の1万倍以上もあり、差し当たり枯渇する心配はなさそうだ。
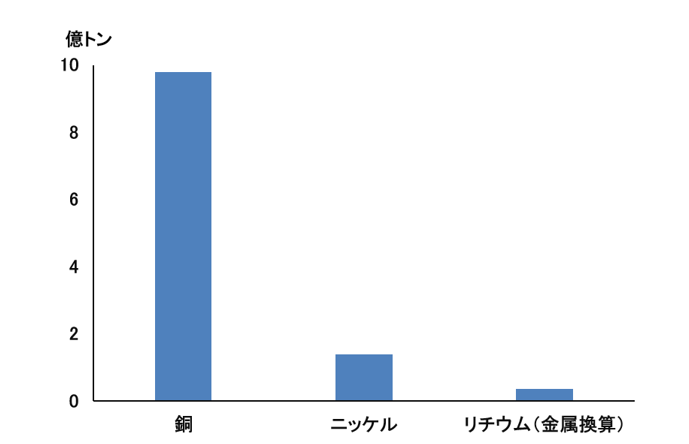
各資源の埋蔵量(出所)USGS Mineral Commodity Summaries 2026
年間の銅採掘量(銅含有量ベース重量)も約2300万トンと、ニッケル(約390万トン)やリチウム(米国を除く世界計で約29万トン)を大きく上回っており、レアアースのような供給不安はないように見える。銅の産地は世界に分散しており、主要生産国だけで世界シェア(市場占有率)の過半を占めることはなく、本来は「争奪戦」の起きにくい資源と言えるだろう。
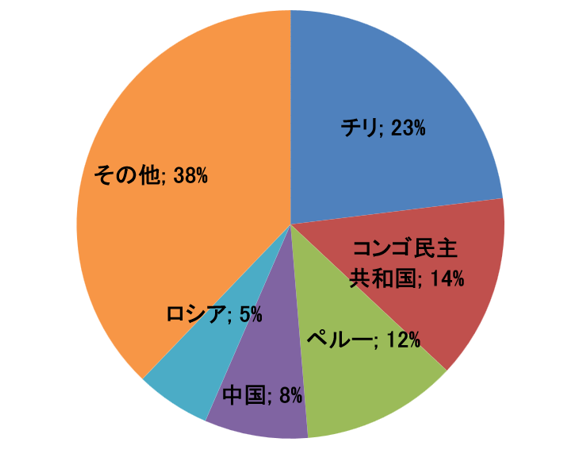
銅採掘量の国別シェア(2025年、上位5カ国)
(出所)USGS Mineral Commodity Summaries 2026
急増が見込まれる銅需要
だが今後の需要拡大を考えると安心はできないようだ。大手データ・分析会社S&Pグローバル・マーケット・インテリジェンスは2026年1月に発表したリポートで、銅需要は25年の約2800万トンから40年には4200万トンと約1.5倍に増えると推計している。一方、供給は新規投資を進めないと40年で約3200万トンにとどまるとしている。単純計算で年1000万トンの供給不足に陥ることになる。
以前から使われてきた銅の需要が急拡大するのは、デジタル化による電装品の増加や電力制御の複雑化で電線が増えることなどが要因とされる。例えば、電気自動車(EV)1台に使われる銅は約72キロと、ガソリン車(約25キロ)の2.9倍にのぼるという。データセンターのAI向けサーバーは、1ラックあたりの消費電力が100〜1000キロワットと、従来型サーバー(5〜15キロワット)の数十倍〜100倍に達する。このため、電力供給や冷却設備に必要な銅の量も膨らむ。日本の脱炭素戦略に不可欠な洋上風力発電も、海底送電のため陸上風力の数倍の銅が必要となる。
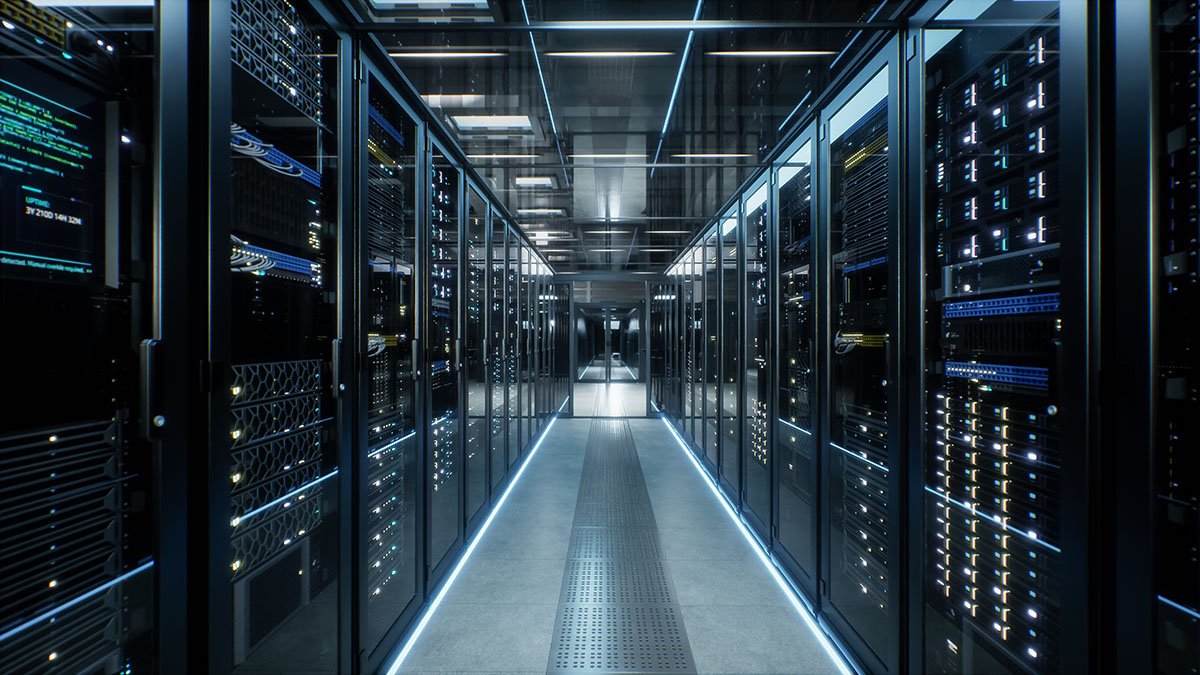 データセンター内のサーバーラック(イメージ)
追い付かない鉱山開発
一方、需要拡大に合わせて供給を増やせない原因とされるのが、鉱山の探索(探鉱)から採掘開始までにかかる時間、いわゆる新規開発のリードタイム(全所用時間)の長さである。
そもそも鉱物資源のリードタイムは長く、急には供給を増やせない。S&Pグローバル・マーケット・インテリジェンスの2024年のリポートによると、鉱物資源のリードタイムは、世界平均で金が20.8年だ。しかも銅は24.1年とさらに長い。米国に限れば、金は24.2年、銅は31.8年と差はもっと開く。
他の資源もリードタイムは長期化の傾向にある。原油は1980年代ごろまでは5年程度だったが、現在は15年ほどかかるという。資源の減少に伴って採掘技術が高度化・複雑化していることや、環境アセスメントをはじめとした規制が強化されていることなどが影響しているとされる。
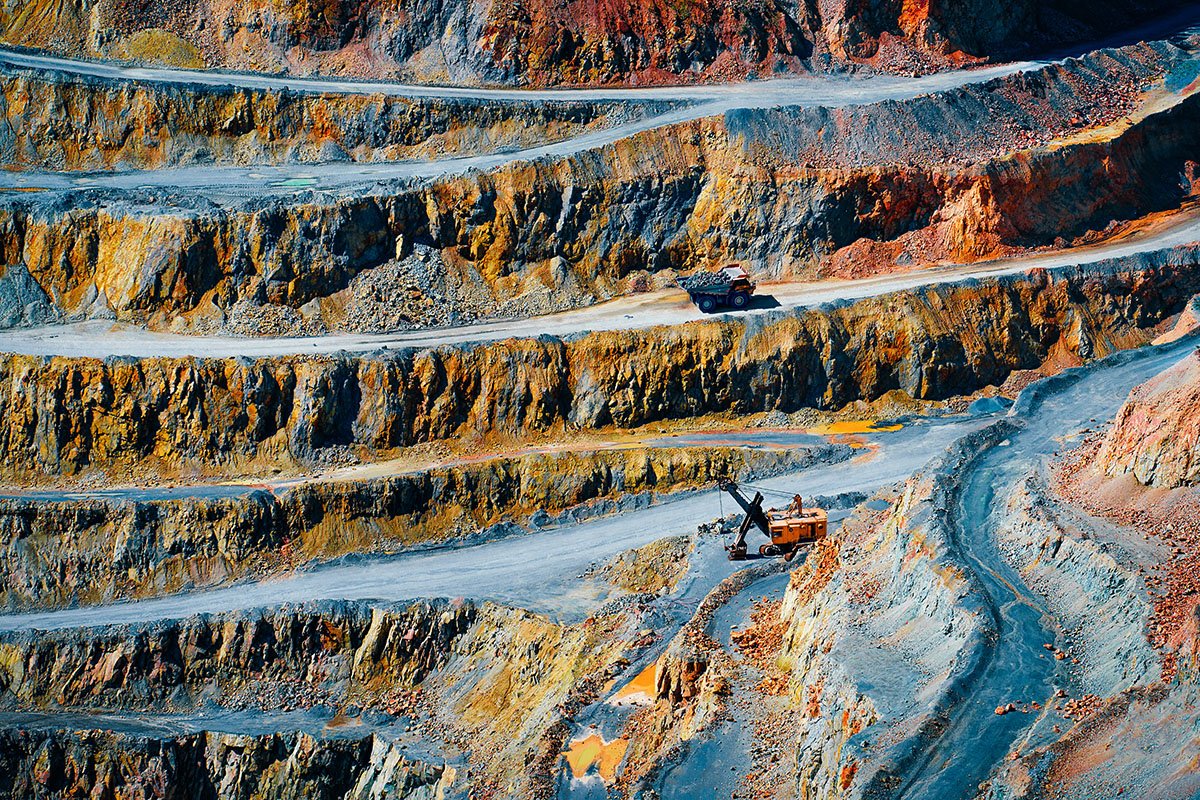 露天掘りの銅鉱山
精錬が中国に集中
さらに、銅に含まれる不純物を除去して純度を高める精錬工程を中国に大きく依存していることも供給拡大を阻む要因とされている。米地質調査所(USGS)の推計では、世界の銅精錬生産量に占める中国のシェアは約48%(2025年推計)に達する。2010年代には3割程度だったとされる中国のシェアは、この10年余りで急速に高まった。
銅鉱石は資源が比較的豊富で地域的にも分散しているのは先述の通りだが、最終工程である精錬の中国依存度が高まっていることが、世界的な銅のサプライチェーン(供給網)を脆弱(ぜいじゃく)なものにしているとの指摘がある。
中国はレアアースの精錬で世界シェアの9割前後を握っており、対立する国に対しレアアース輸出の制限をちらつかせて政治的要求を通そうとする「資源の武器化」の動きが散見される。銅でも同様の事態が起きかねないとの懸念は強い。資源の乏しい日本にとって、鉱山権益の確保に加え、精錬工程の中国依存を是正することも中長期の課題となる。
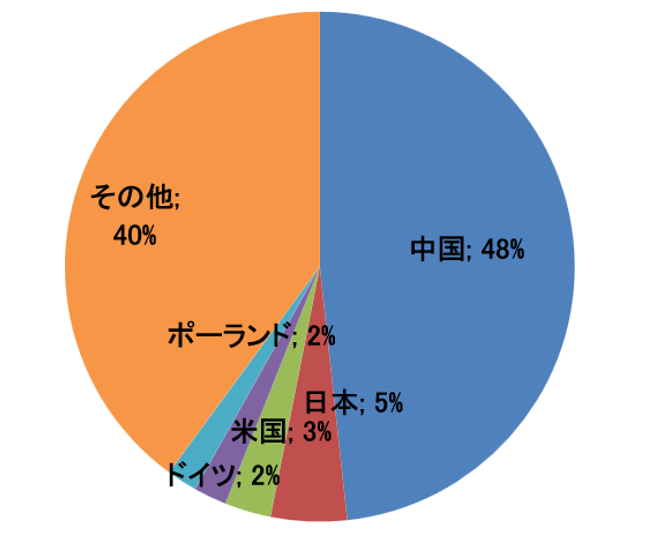 銅精錬生産量の国別シェア(2025年推計、上位5カ国)
(出所)米地質調査所Mineral Commodity Summaries 2026
環境問題がカベに
とはいえ、銅精錬の中国依存を是正したくても、一朝一夕にはいかないだろう。その大きな理由は、銅の精錬は有害な排水など環境汚染のリスクが高いことである。中国は欧米に比べて環境規制が緩く、対策のコストを抑えられる。新しい精錬所の建設費が米国の5分の1程度で済むなどコスト面で比較優位にあり、経済性の観点から中国依存からの脱却は難しいのが実情だ。
東南アジアやアフリカ、中央アジアにも、環境規制の緩さという点では中国と同等の地域が少なくない。精錬拠点としての存在感を強めているのがインドネシアだ。同国は銅鉱石を未加工で輸出することを禁止した。
一方、日本貿易振興機構(ジェトロ)の調査によれば、2024年時点でアフリカは世界の銅採掘量の約17%を占めるとされ、コンゴ民主共和国やザンビアなど資源国の存在感は大きい。ただし、これらの国々は鉱石の産出こそ多いものの、電力インフラの脆弱さや精錬設備への投資不足から、精錬まで自国内で完結させる体制の構築は道半ばの状況だ。
中央アジアのカザフスタンなども同様に、精錬への投資が追いついていない。当面は、資金力とインフラを兼ね備えた中国の精錬拠点としての優位性が大きく揺らぐ可能性は低いとみられる。
「ありふれた金属」ではない
こうした状況を踏まえ、米内務省は2025年11月、USGSの調査結果を踏まえて銅を初めて正式に「重要鉱物」に指定した。脱炭素からAIインフラまで、さまざまな分野で需要が盛り上がる銅の入手が困難になれば、デジタル社会の覇者を目指す米国にとっては死活問題である。
これまで「豊富にある基礎金属」として対象外だった銅が初めて指定されたインパクトは大きい。重要鉱物に指定された鉱種には、鉱山開発など国内生産プロジェクトの許認可手続きの迅速化、国防生産法(DPA)に基づく資金支援や税制優遇などの措置が適用される。銅についても、中国依存の低減に向けた精錬施設などの投資誘致が今後推進されていくとみられる。
銅の地政学リスクの「本丸」は資源生産地・埋蔵地の偏りではなく、リードタイムの長さによる新規開発の困難さや、精錬という下流工程を特定の国に過度に依存している供給体制のゆがみにあることがわかる。米国をはじめ、各国は銅の確保に向けて対策を講じ始めているが、供給体制の構造改革には時間がかかるとみられ、即効性がどこまであるのか疑問も残る。
資源小国・日本の課題
世界的な銅の需要拡大は、AI投資の拡大や脱炭素政策の推進のため不可避だ。資源の乏しい日本にとって、戦略物資・銅の確保は国益を左右する重要課題である。供給リスクの低減に向けた資源外交の重要性は言うまでもない。また、資源権益の確保や長期購入契約の締結など、国策と民間の自助努力を組み合わせ、官民を挙げた安定調達策の推進が求められる。
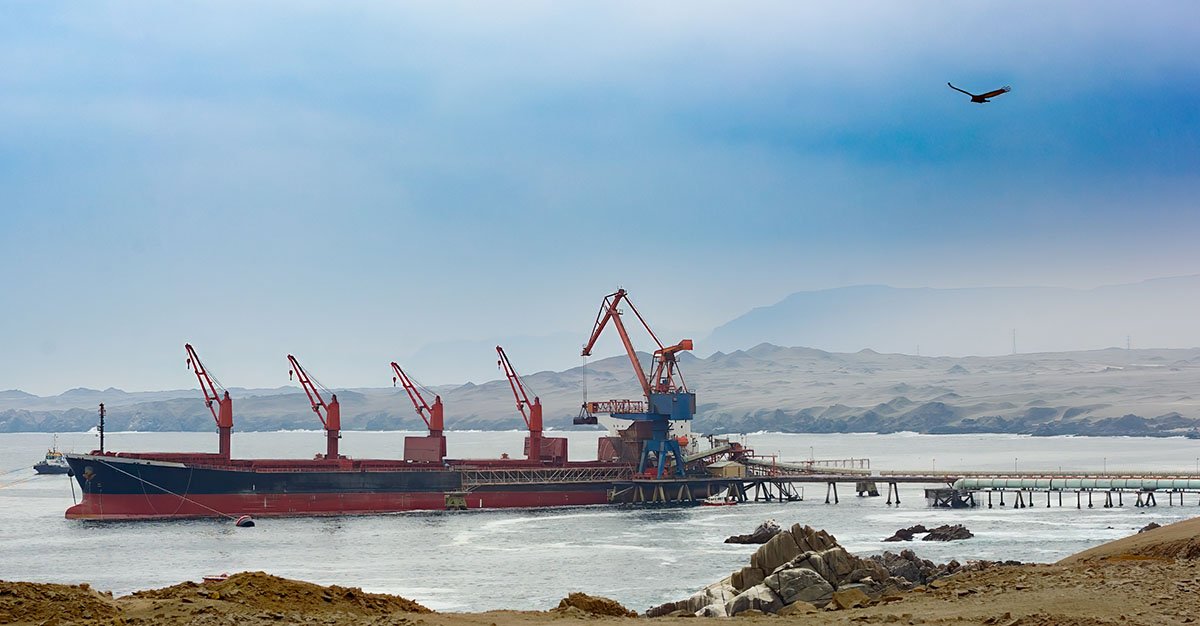 粉末状にした銅鉱石が積み込まれている貨物船【チリ・アタカマ砂漠沿岸の港】
《おさらい》
Q ありふれた金属である銅が、なぜ「争奪戦」の対象になっているのか。
A AI(人工知能)の普及で増設されているデータセンター向けや、EV(電気自動車)、再生可能エネルギー関連の需要が急拡大しているためだ。米データ・分析大手S&Pは、需要が2040年には現在の1.5倍の4200万トンに達し、供給量が年1000万トン不足すると推計している。
Q 銅の埋蔵量が足りないということか。
A そうではない。埋蔵量は豊富でニッケルやリチウムよりケタ違いに多い。問題は新規鉱山開発のリードタイム(全所用時間)が長く供給量を急には増やせない点にある。精錬工程を中国に依存していることも不安材料だ。
Q 精錬を中国依存していることのどこが問題なのか。
A レアアース(希土類)の精錬の約9割を握る中国は、輸出制限などをちらつかせて他国に政治的要求を突きつける「資源の武器化」を図っている。銅でも同様のことが起きる懸念がある。資源の乏しい日本には、銅鉱山の権益確保や長期購入契約の締結など、官民を挙げた安定調達策の推進が求められる。
タグから似た記事を探す
記事タイトルとURLをコピーしました!
芳賀 裕理